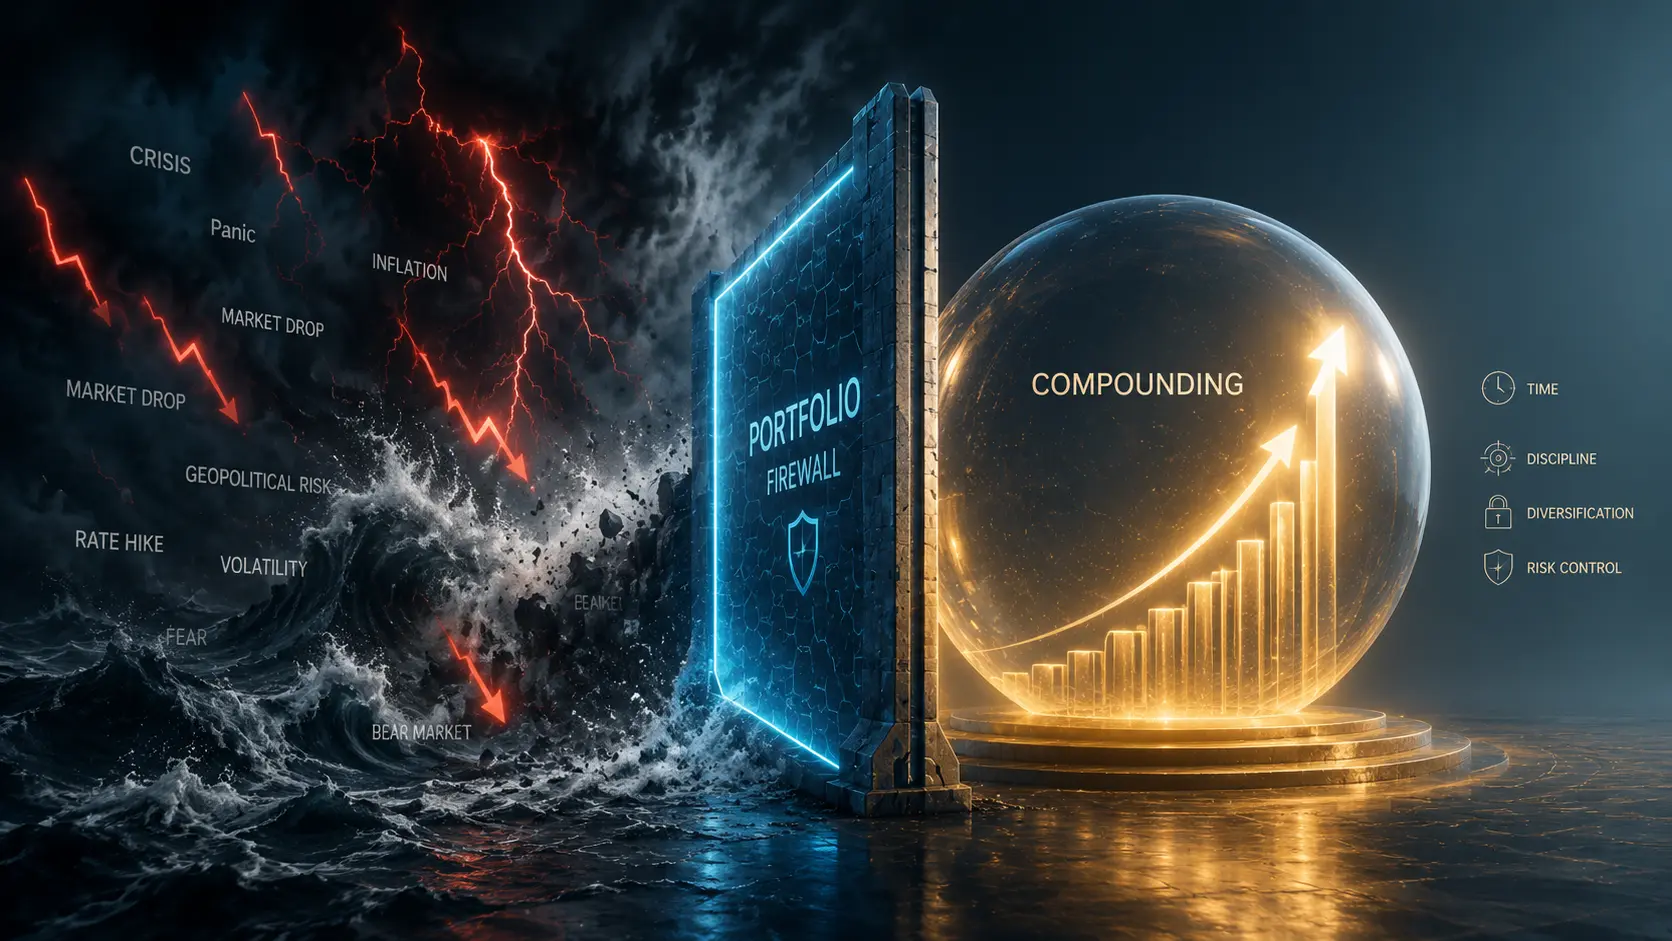
포트폴리오, 화려한 공격수가 아닌 단단한 방화벽을 구축하는 일
투자판에서는 흔히 시장을 이기는 화려한 플레이어에게 열광한다. 폭발적인 수익률을 자랑하는 종목, 남들보다 몇 배는 빠른 자산의 증식에 시선이 쏠린다. 그러나 시장이 수십 년 동안 증명해 온 잔인한 진실이 하나 있다.
투자의 끝에서 웃는 사람은 최고의 수익률을 낸 사람이 아니다.
시장에 끝까지 남아있던 사람이다. 즉 ‘복리의 엔진’을 끄지 않은 사람이다. 따라서 우리가 고민해야 할 포트폴리오는 시장을 이기기 위한 화려한 공격수가 아니다. 어떤 폭풍이 와도 내 자산을 지켜내는 단단한 방화벽이어야 한다.
1. 레오폴드의 비극: 방향이 맞아도 0을 곱하면 끝난다
얼마 전 월가를 흔든 OpenAI 출신 레오폴트 아셴브레너(Leopold Aschenbrenner)의 헤지펀드 ‘시추에이셔널 어웨어니스(Situational Awareness)’의 붕괴는 차가운 경고를 던진다.
그는 AI 시대의 도래라는 ‘거대한 방향성’을 정확히 짚었다. AI 반도체와 전력망, 데이터센터 인프라 기업에 집중 투자하며 자산을 수십조 원 단위로 팽창시켰고, 월가의 천재 투자가로 추앙받았다.
그러나 그의 포트폴리오에는 방화벽이 없었다. 과도한 레버리지와 특정 섹터에 대한 극단적인 집중 투자라는 치명적인 약점을 품고 있었다. AI 섹터의 단기 조정으로 보유 종목들이 폭락하자, 빚으로 쌓아 올린 유동성의 둑이 순식간에 터졌다. 연쇄적인 마진콜(증거금 부족 요구)을 견디지 못한 펀드는 결국 강제 청산당했다.
AI가 인류의 미래라는 그의 예측은 맞았을지 모른다. 하지만 시장의 수학은 냉정하다.
아무리 위대한 통찰과 연승이 이어졌더라도, 과도한 변동성과 레버리지로 인해 단 한 번 ‘-100%’라는 0이 곱해지는 순간, 나의 자산은 거짓말처럼 사라진다. 자산에 들어간 나의 시간은 물론, 레버리지로 당겨온 미래의 시간까지 통째로 앗아간다.
자산 배분은 단순히 수익을 늘리기 위한 테크닉이 아니다. 아무리 예리한 플레이어라도 단 한 번의 풍랑에 0을 곱하지 않도록 통제하는 생존 시스템이다.
2. 손실 회복의 비대칭성: 원금 회복 불능 지대
자산이 깎여 나갈 때, 다시 원금으로 돌아가기 위해 필요한 수익률은 선형으로 증가하지 않는다. 가파른 곡선을 그리며 폭발적으로 폭증한다.
- -10% 손실 → 원금 회복에 필요한 수익률: +11.1%
- -30% 손실 → 원금 회복에 필요한 수익률: +42.9%
- -50% 손실 → 원금 회복에 필요한 수익률: +100.0%
- -80% 손실 → 원금 회복에 필요한 수익률: +400.0%
- -100% 손실 → 원금 회복에 필요한 수익률: 회복 불가
단 한 번의 판단 미스로 자산의 80%를 잃는다면, 다시 제자리에 돌아오기 위해 필요한 수익률은 400%다.
400%라는 숫자보다 더 차가운 것은 그 수익률을 만드느라 허비되는 시간이다.
원금을 복구하는 수년, 혹은 수십 년 동안 자산의 기회비용은 기하급수적으로 불어난다. 남들이 복리로 자산을 키워갈 때, 멈춰버린 내 자산은 겨우 제자리를 향해 기어갈 뿐이다.
문제는 이 벌어진 격차를 견디지 못하는 조급함이다. 빼앗긴 시간을 단번에 회복하려 다시 레버리지에 손을 대고, 또다시 ‘0’의 위협에 노출되는 악순환에 빠진다.
포트폴리오의 본질은 자산의 증식 속도를 다투는 데 있지 않다. 치명적인 풍랑에서 살아남아 내 삶의 시간을 지키고, 끝내 자산을 안전하게 우상향시키는 안전장치다.
3. 변동성 드래그(Volatility Drag): 변동성 장에서 양쪽 다 녹아내리는 이유
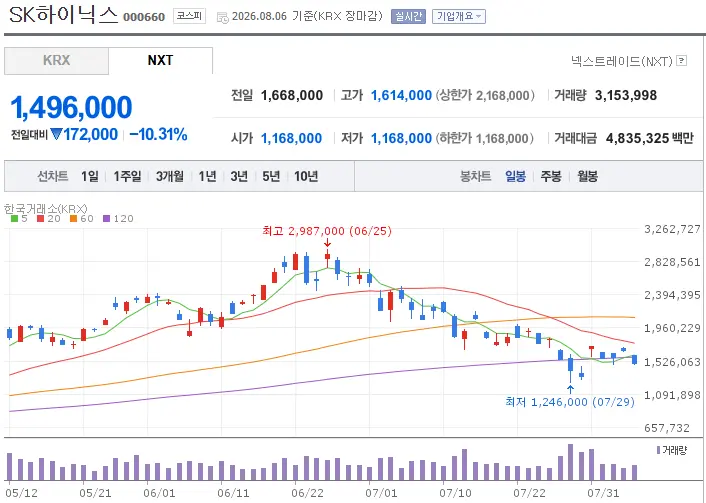
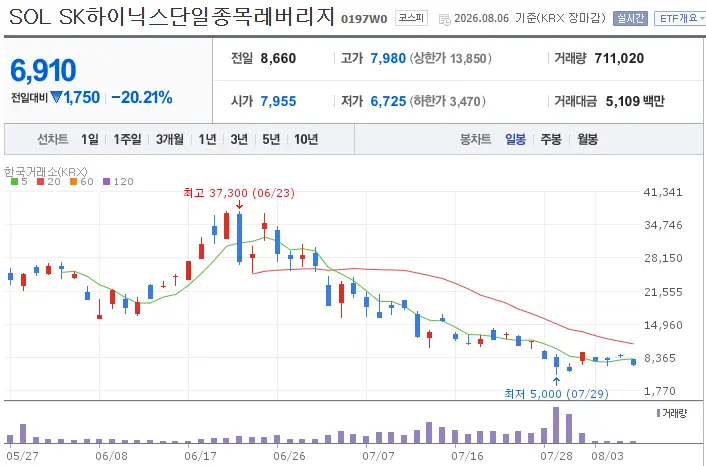
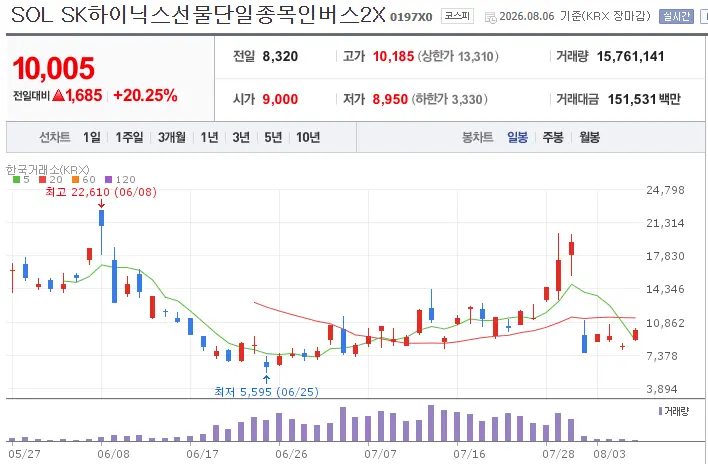
단일 종목의 거대한 변동성이 복리를 어떻게 갉아먹는지 보여주는 대표적인 사례가 바로 SK하이닉스 같은 고변동성 단일 종목 레버리지(2배 / -2배) 상품이다.
SK하이닉스는 반도체 사이클과 AI 모멘텀에 따라 하루에도 10%, 15%, 심지어 30% 가까운 급등락을 연출하곤 했다. 이렇게 주가가 극심하게 흔들리면 본주가 원래 가격으로 돌아오더라도, 시장에서는 기이하고 잔인한 현상이 벌어진다. 상승에 2배 베팅한 롱(Long) 투자자도, 하락에 2배 베팅한 숏(Short) 투자자도 모두 계좌가 녹아내린다.
실제 숫자로 계산해 보자. 10,000원에서 시작한 SK하이닉스 본주가 폭등과 폭락을 거쳐 결국 제자리인 10,000원으로 돌아오는 4일간의 과정이다.
- 1일 차: 폭등 (+15%) → 본주 11,500원
- 2배 레버리지: +30% (자산: 100 → 130.00)
- -2배 인버스: -30% (자산: 100 → 70.00)
- 2일 차: 폭락 (-20%) → 본주 9,200원
- 2배 레버리지: -40% (자산: 130 → 78.00)
- -2배 인버스: +40% (자산: 70 → 98.00)
- 3일 차: 반등 (+15%) → 본주 10,580원
- 2배 레버리지: +30% (자산: 78 → 101.40)
- -2배 인버스: -30% (자산: 98 → 68.60)
- 4일 차: 조정 (-5.48%) → 본주 10,000원 (원금 100% 회복)
- 2배 레버리지: -10.96% → 90.28 (-9.72% 손실)
- -2배 인버스: +10.96% → 76.12 (-23.88% 손실)
기초 자산의 가격은 분명 원래 위치로 돌아왔지만, 변동성 자체가 자산을 매일 매일 갉아먹는 ‘음의 복리’를 작동시킨 것이다. 방향을 맞추느냐 틀리느냐의 문제가 아니다. 변동성 그 자체가 손실을 만들어 낸다.
수학적으로 복리 성장률(G)은 대략 다음과 같은 관계를 갖는다.
(단, μ는 평균 수익률, σ는 변동성)
변동성(σ)을 낮추는 것 자체가 곧 복리 수익률(G)을 올리는 가장 확실한 방법이다. 서로 상관관계가 낮은 자산을 섞어 위험 관리를 다각화해야 하는 이유다.
결론: 최고가 아닌 ‘끝까지’를 목표로 할 것
더 높은 수익률을 쫓는 것은 인간의 자연스러운 본능이다. 하지만 특정 자산에 집중할수록 변동성은 커지고, 리스크 또한 그만큼 깊어진다.
계속 오르거나 계속 내리는 시장은 없다. 거창한 이유가 있든 혹은 아무 이유가 없든, 시장은 종종 크게 흔들린다. 그리고 그 순간 편향된 포트폴리오의 복리 스위치는 꺼질 가능성이 높다.
포트폴리오를 짜는 이유는 거창하지 않다. 그저 시장에서 튕겨 나가지 않고 오래 살아남기 위해서다. 살아남기만 한다면, 복리는 시간을 먹고 자라 알아서 자산을 우상향시킨다.
같이 읽으면 좋은 글:
AI는 진짜다 그래서 더 위험하다: AI 버블의 역사적 징후
관련 뉴스:
[기획탐사: ETF의 배신①] ETF의 본질 변질된 ‘2배 도박판’…개미 울린 대참사
삼전닉스 레버리지, 내 계좌는 ‘-40%’…운용·증권사는 수수료 ‘잭팟’
Fomoless에서 더 알아보기
구독을 신청하면 최신 게시물을 이메일로 받아볼 수 있습니다.